E' necessaria la raccomandata informativa nel caso di consegna dell'avviso di accertamento/ atto impositivo emesso dall'agente della riscossione ad una persona di famiglia?
La Suprema Corte di Cassazione, con la recentissima ordinanza n.14093 del 04.05.2022 ha stabilito quanto segue:
"Ritiene il Collegio, aderendo alla giurisprudenza costante di questa Corte che in tema di avviso di accertamento, l'art. 60 del d.P.R. n. 600 del 1973, pur rinviando alla disciplina del codice di procedura civile, richiede, a differenza di quanto disposto dall'art. 139, comma 2, c.p.c., anche ove l'atto sia consegnato nelle mani di persona di famiglia, l'invio della raccomandata informativa quale adempimento essenziale della notifica che sia eseguita dai messi comunali o dai messi speciali autorizzati dall'ufficio delle imposte".
Tale principio in realtà era stato già sancito dalla Corte di Cassazione la Sentenza n.8700 dell’11 maggio 2020, con la quale aveva ancora una volta ribadito il consolidato orientamento giurisprudenziale secondo il quale “la notifica della cartella esattoriale a mani di una persona di famiglia è nulla, se non è seguita dall’avviso a mezzo raccomandata”.
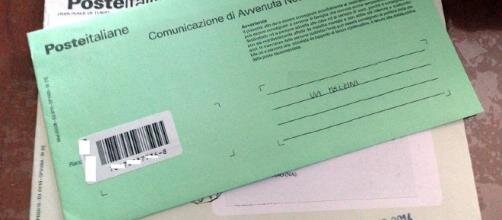
Alla luce di tanto, la notifica della cartella esattoriale a mani di una persona diversa dal destinatario, anche se di famiglia, è nulla se non è seguita dalla comunicazione di avvenuta notifica (C.A.N.).
Scarica la sentenza integrale da: https://www.studiolegalenotomista.it/documenti-scaricabili
©STUDIOLEGALENOTOMISTA
E' necessaria la raccomandata informativa nel caso di consegna dell'avviso di accertamento a persona di famiglia?
E' necessaria la raccomandata informativa nel caso di consegna dell'avviso di accertamento a persona di famigl
2022-05-05 15:41
2022-05-05 15:41
Array() no author 91918
studiolegalenotomista, dirittotributario, riscossioneesattoriale,
©STUDIOLEGALENOTOMISTA